El proyecto de Ley de Rescate Económico plantea modificar el tratamiento tributario del café a partir de 2028. Una decisión que podría afectar la competitividad exportadora, la liquidez de las empresas, el consumo interno y la sostenibilidad de cientos de miles de familias cafeteras.
Introducción: cuando una medida fiscal puede afectar a toda una cadena productiva
El café colombiano es mucho más que un producto agrícola. Es uno de los principales símbolos de la economía nacional, una fuente de ingresos para cientos de miles de familias rurales y un componente estratégico de las exportaciones del país. Por esta razón, la propuesta incluida en el proyecto de Ley de Rescate Económico de elevar el IVA del café a la tarifa general del 19% ha generado preocupación entre los principales representantes de la industria cafetera.
La iniciativa contempla eliminar tratamientos tributarios preferenciales que actualmente se aplican a diferentes productos de la canasta de consumo y a insumos productivos. En el caso del café, el cambio afectaría tanto al grano verde como al café tostado, los extractos y otros elementos relacionados con su producción y comercialización.
Aunque el Gobierno justifica la iniciativa como parte de una estrategia para recuperar el equilibrio de las finanzas públicas, es necesario analizar si el costo económico de esta decisión podría terminar siendo mayor que sus beneficios fiscales para un sector que genera empleo, divisas y desarrollo rural.
La discusión no debería limitarse a cuánto dinero adicional puede recaudar el Estado, sino también a cuánto puede perder la economía colombiana si se debilita una de sus cadenas productivas más representativas.
1. El incremento tributario y sus implicaciones para el sector cafetero
La propuesta contempla dos modificaciones importantes:
- El café tostado y los extractos pasarían de una tarifa diferencial del 5% a la tarifa general del 19%.
- El café verde, actualmente excluido, pasaría a estar gravado con el 19%.
También se contemplan cambios para determinados insumos, como los fertilizantes y los sacos de fique. Esto representa un cambio significativo en la estructura tributaria de la cadena cafetera. No se trata exclusivamente de incrementar el impuesto sobre el producto terminado, sino de modificar las condiciones fiscales de diferentes etapas de la actividad económica.
El efecto podría trasladarse a los costos de adquisición, transformación, comercialización y distribución, dependiendo de las condiciones de cada operación y de la posibilidad de descontar o recuperar el IVA.
2. El impacto sobre los exportadores: un problema de liquidez y capital de trabajo
Uno de los argumentos más relevantes contra la propuesta ha sido expuesto por la Asociación Nacional de Exportadores de Café de Colombia (Asoexport). La preocupación se concentra en el tratamiento del IVA en las operaciones internas de compra de café verde. Aunque las exportaciones conservarían su tratamiento exento, los exportadores tendrían que asumir inicialmente el 19% de IVA en determinadas compras nacionales y posteriormente gestionar la devolución o compensación de esos recursos ante la administración tributaria. Esto introduce un problema financiero que no debe subestimarse: el dinero que debería estar disponible para comprar café, financiar operaciones y atender compromisos comerciales podría quedar temporalmente inmovilizado mientras se realizan los procedimientos de devolución.
Según los cálculos presentados por Asoexport, las exportaciones de café verde entre enero y septiembre de 2026 alcanzaron aproximadamente USD 3.730 millones. La asociación estima que alrededor de USD 708 millones podrían quedar comprometidos temporalmente bajo el nuevo esquema. Esta cifra debe entenderse como una estimación de exposición financiera planteada por el gremio, no como un impuesto definitivo calculado sobre el valor total exportado. El impacto efectivo dependerá de las compras gravadas, los impuestos descontables y los tiempos reales de devolución.
El problema es especialmente relevante para las empresas que trabajan con márgenes operativos estrechos y necesitan una alta rotación de capital para mantener sus operaciones. En términos empresariales, la consecuencia podría ser una mayor necesidad de financiación, un incremento de los costos financieros y una reducción de la capacidad de compra de café a los productores.
3. El efecto sobre los productores y la economía rural
La cadena cafetera colombiana involucra a más de 550.000 familias productoras, de acuerdo con las cifras citadas por Asoexport. Para estos productores, el impacto de la reforma no se limita al eventual traslado de los impuestos a los precios de compra.
También aparece una preocupación administrativa: la necesidad de adaptarse a nuevas obligaciones y procedimientos tributarios. Muchos pequeños caficultores desarrollan su actividad en zonas rurales con limitaciones de conectividad, infraestructura y acceso a servicios profesionales contables. La incorporación de nuevas exigencias relacionadas con el IVA podría incrementar los costos de cumplimiento y generar dificultades operativas para quienes tienen menor capacidad administrativa.
Adicionalmente, si los comercializadores y exportadores enfrentan mayores necesidades de capital de trabajo, podrían trasladar parte de esa presión a sus condiciones de compra, sus plazos de pago o sus márgenes comerciales.
Por tanto, es necesario evaluar la medida desde una perspectiva integral, considerando que la sostenibilidad económica del productor depende del funcionamiento de todos los eslabones de la cadena.
4. El consumo interno y la competitividad del café colombiano
Otro aspecto fundamental es el efecto que podría producir el incremento tributario sobre el consumo nacional. La Federación Nacional de Cafeteros, a través de su gerente Germán Bahamón, ha advertido que el aumento de la carga tributaria podría encarecer el café para los consumidores, reducir la demanda y debilitar las iniciativas destinadas a promover el consumo de café 100% colombiano.
Existe, además, un riesgo de sustitución: si el café nacional se encarece frente a alternativas importadas de menor precio, algunos consumidores y empresas podrían modificar sus decisiones de compra. Este escenario merece especial atención porque Colombia ha construido una posición internacional basada no solamente en el volumen de producción, sino también en la calidad, el origen y el reconocimiento de su café.
Una política tributaria que incremente los costos de transformación y comercialización podría dificultar el desarrollo de productos con valor agregado, precisamente una de las oportunidades para fortalecer la industria nacional. El desafío consiste en evitar que las condiciones tributarias terminen desincentivando el consumo del producto nacional y favoreciendo alternativas que compiten principalmente por precio.
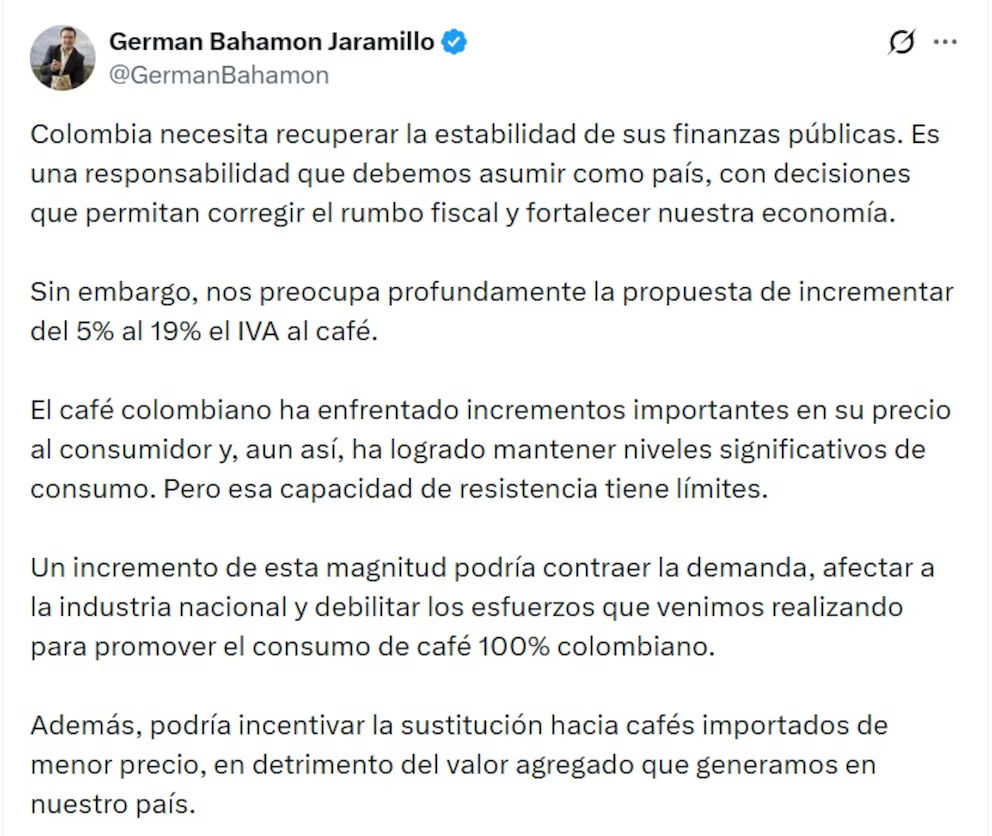
Germán Bahamón Jatramillo, gerente general de la FNC, anotó que la capacidad de resistencia del café tiene límites - Fuente: @GermanBahamon/X
5. El debate político: ¿una reforma fiscal que distribuye adecuadamente las cargas?
La discusión sobre el IVA al café también debe analizarse desde la perspectiva de la política económica y la distribución de las cargas tributarias. En una entrevista publicada por EL PAÍS el 6 de noviembre de 2026, el economista y exdirector de la DIAN Luis Carlos Reyes cuestionó la orientación de la reforma tributaria y señaló que una mayor tributación sobre el consumo puede afectar proporcionalmente más a los hogares de menores ingresos. Su argumento central es que una política de recaudo debe evaluar quién termina soportando realmente el costo de los impuestos.
Reyes también cuestionó que se prioricen nuevos gravámenes al consumo mientras persisten problemas estructurales de evasión, elusión y contrabando. En su análisis, estos fenómenos representan una pérdida potencial de recursos fiscales muy superior al recaudo adicional que busca obtener el proyecto. El economista plantea que el país debería fortalecer primero sus mecanismos de control tributario y combatir las economías ilegales, en lugar de concentrar el esfuerzo recaudatorio en productos de consumo cotidiano.
Esta discusión es particularmente pertinente para el café. Por una parte, el Gobierno tiene la responsabilidad de garantizar la sostenibilidad de las finanzas públicas. Por otra parte, debe procurar que las medidas fiscales no deterioren la capacidad productiva, la inversión y el empleo de sectores estratégicos.La pregunta de fondo es si resulta coherente promover el desarrollo agroindustrial, las exportaciones y el consumo de productos nacionales mientras se incrementa la carga tributaria sobre una cadena que contribuye a esos mismos objetivos.
6. ¿Existen alternativas para alcanzar el equilibrio fiscal sin debilitar la cadena cafetera?
La necesidad de estabilizar las finanzas públicas es legítima y no debería desconocerse. Sin embargo, el debate debe contemplar alternativas que permitan mejorar el recaudo sin generar distorsiones innecesarias sobre los sectores productivos. Entre las alternativas que merecen evaluación se encuentran:
- Combatir la evasión y el contrabando. Fortalecer la capacidad operativa y tecnológica de la DIAN para recuperar recursos que actualmente no ingresan a las arcas públicas.
- Revisar el gasto estatal. Mejorar la eficiencia del gasto público y evaluar los programas que no generan resultados económicos o sociales suficientes.
- Preservar tratamientos tributarios estratégicos. Evaluar la conveniencia de mantener la exclusión del IVA para el café verde y determinados insumos esenciales para la producción y exportación.
- Establecer devoluciones ágiles del IVA. Si se mantiene la propuesta de gravar las compras internas, diseñar mecanismos de compensación y devolución que eviten comprometer el capital de trabajo de los exportadores.
- Evaluar el impacto económico antes de aprobar la medida. Realizar estudios sobre sus efectos en los precios, el empleo, las exportaciones, la inversión y la competitividad de la industria nacional.
Estas alternativas permitirían discutir el equilibrio fiscal desde una perspectiva más amplia, en la que el recaudo público y el crecimiento productivo no sean objetivos contradictorios.
Conclusión: proteger la cadena cafetera también es una decisión económica
El debate sobre el incremento del IVA al café no debería reducirse a una discusión entre quienes defienden el recaudo tributario y quienes se oponen a nuevos impuestos.
Lo que está en juego es la sostenibilidad de una actividad económica que conecta a productores rurales, cooperativas, comercializadores, exportadores, tostadores, cafeterías y consumidores.
Un aumento tributario puede generar ingresos adicionales para el Estado, pero también puede producir costos financieros, administrativos y comerciales que deben ser considerados antes de adoptar una decisión definitiva.
La preocupación de la Federación Nacional de Cafeteros y de Asoexport merece ser examinada con rigor, especialmente por los posibles efectos sobre la liquidez exportadora, el consumo interno y la capacidad competitiva de la industria nacional.
La estabilidad fiscal es necesaria, pero también lo es preservar las condiciones que permiten generar riqueza, empleo y divisas.
Colombia necesita unas finanzas públicas sostenibles, pero no debería buscar ese equilibrio debilitando las cadenas productivas que contribuyen a construir su economía. Proteger el café colombiano no es solamente defender un producto emblemático: es proteger una actividad empresarial, social y exportadora fundamental para el país.
 Español
 English (US)